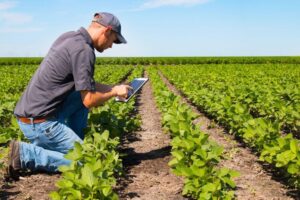
O produtor rural que dá a colheita em alienação fiduciária para obter financiamento assume o risco de ter os grãos vendidos pelo banco, em caso de inadimplência, sem leilão ou ação judicial para autorizar a venda. A regra é nacional e alcança contratos de diferentes culturas. O alerta partiu dos arrozeiros gaúchos, mas o cuidado vale para agricultores de todo o País.
Em nota divulgada nesta quarta-feira (21.10), a Federação das Associações de Arrozeiros do Estado do Rio Grande do Sul (Federarroz) informou ter identificado a substituição de Cédulas Rurais Pignoratícias por Cédulas de Crédito Bancário com alienação fiduciária da safra. A entidade recomenda atenção às garantias exigidas antes de assinar o financiamento.
A mudança vai além do nome do documento. No penhor rural, a produção continua pertencendo ao agricultor, embora esteja comprometida com o pagamento da dívida. Na alienação fiduciária, a propriedade dos grãos é transferida ao credor como garantia até a quitação. Isso muda os direitos sobre a safra e a forma de cobrar o financiamento.
A legislação brasileira permite essa garantia sobre produtos agrícolas. Também autoriza o credor, diante da inadimplência, a vender os grãos a terceiros sem leilão obrigatório. A possibilidade não foi criada agora nem se restringe ao arroz. O que a Federarroz relata é a adoção dessa garantia em contratos apresentados aos produtores.
Isso não significa que toda Cédula de Crédito Bancário permita ao banco vender a colheita. Esse documento pode ser emitido com diferentes garantias ou até sem elas. O produtor precisa identificar expressamente o que está oferecendo: safra, máquinas, imóvel ou outros bens.
Também não significa que o banco possa ficar com toda a produção sem explicar a operação. O dinheiro obtido com a venda deve ser destinado ao pagamento do crédito e das despesas de execução da garantia. Se houver sobra, ela pertence ao devedor e deve ser entregue com demonstrativo dos valores.
Há ainda uma diferença entre vender os grãos e conseguir sua entrega. A autorização legal para comercializar a garantia não permite concluir que o banco possa entrar na propriedade e retirar a produção livremente, assim que uma parcela vencer.
A nota da Federarroz menciona um procedimento em Cartório de Registro de Títulos e Documentos para consolidar a propriedade da safra em favor do credor. A legislação prevê esse caminho para garantias fiduciárias, com exigências como cláusula contratual destacada, comprovação do atraso e notificação do devedor.
A aplicação desse procedimento aos grãos, entretanto, exige cuidado. A regulamentação do Conselho Nacional de Justiça descreve bens individualizáveis, como veículos e máquinas, enquanto a produção agrícola tem tratamento legal específico. Por isso, não se deve apresentar a retirada da safra pelo cartório como consequência automática de qualquer contrato.
O alcance nacional da legislação também não comprova que todos os bancos estejam substituindo as garantias. A Federarroz relata casos identificados entre produtores, mas o material divulgado não apresenta números que permitam dimensionar a prática no País.
Isan Rezende (foto), presidente do Instituto do Agronegócio (IA), lembra que na hora de financiar, o produtor precisa olhar além da taxa de juros. “É necessário entender o que está oferecendo em garantia, qual parcela da safra ficará comprometida e o que acontece se o pagamento atrasar. Antes de assinar, peça uma cópia do contrato e esclareça cada obrigação. Se uma cláusula não estiver clara, procure orientação jurídica para avaliar suas consequências”, orientou.
“A garantia merece atenção especial porque interfere na liberdade de comercializar a produção. Confira se os mesmos grãos já estão vinculados a outra operação e quais condições precisam ser cumpridas para vendê-los. Também verifique as situações que permitem ao banco antecipar o vencimento da dívida. Esses detalhes precisam ser conhecidos enquanto ainda há espaço para negociar”.
“O financiamento deve acompanhar a realidade da propriedade. Coloque no papel os custos, os compromissos já assumidos e a receita esperada, considerando também uma colheita menor ou preços abaixo do previsto. Guarde contratos e comprovantes e mantenha seus contatos atualizados no banco. Se perceber dificuldade para pagar, procure o credor antes do vencimento; se receber uma notificação, busque orientação imediatamente, porque há prazos a cumprir”, completou Rezende.
Para quem está negociando crédito, a atenção deve se concentrar na quantidade de grãos comprometida, na safra abrangida e nas condições para vender a produção durante o financiamento. As cláusulas de vencimento antecipado e de cobrança também precisam estar claras antes da assinatura.
Se houver atraso ou chegar uma notificação, o produtor deve reunir o contrato, os comprovantes de pagamento e o cálculo apresentado pelo banco e buscar orientação jurídica dentro do prazo informado. A taxa de juros mostra quanto custa o crédito; a garantia define o que está em risco se faltar dinheiro para pagá-lo.
Cédula Rural Pignoratícia
É um documento de financiamento rural com garantia de penhor, que pode recair sobre a safra. Os grãos continuam pertencendo ao produtor, mas ficam comprometidos com o pagamento da dívida. Isso restringe sua livre comercialização.
Cédula de Crédito Bancário (CCB)
É um documento usado pelos bancos para formalizar empréstimos e financiamentos. Pode ter diferentes garantias ou ser emitido sem elas. Portanto, uma CCB não transfere automaticamente a propriedade da safra ao banco: é preciso conferir a garantia prevista no contrato.
CCB com alienação fiduciária da safra
Nesse caso, a propriedade dos grãos é transferida ao credor como garantia até a quitação. Se houver inadimplência, a legislação permite a venda a terceiros sem leilão obrigatório. O dinheiro paga a dívida e as despesas; eventual sobra deve ser devolvida ao produtor, com demonstrativo.
O que conferir antes de assinar
Além dos juros e do vencimento, verifique qual garantia foi exigida, a quantidade de grãos comprometida, a safra abrangida e as condições para comercializar a produção. A diferença decisiva está na garantia contratada, e não apenas no nome da cédula.
Fonte:rotamt